


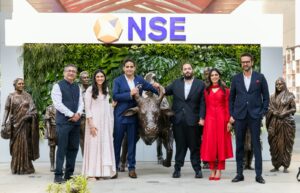



ഇന്ത്യ–അമേരിക്ക ഫിൻടെക് ഉന്നതതല സമ്മേളനത്തിൽ ശ്രദ്ധേയമായ നിർദേശങ്ങളുമായി കേരളത്തിലെ ബാങ്കിംഗ് വിദഗ്ധൻ. വായ്പാ റിക്കവറിയിൽ മാത്രം ശ്രദ്ധിക്കാതെ ഉപഭോക്താവിനെ സാമ്പത്തികമായി ശാക്തീകരിക്കുന്ന പുതിയ ബാങ്കിംഗ് സംവിധാനമാണ് ആവശ്യമെന്ന് ഒലീവിയ ഗ്രാമീൺ ക്രെഡിറ്റ്സ് ചെയർമാൻ.
ഒരു വ്യക്തിക്ക് വായ്പ നൽകണോ എന്ന് തീരുമാനിക്കാൻ അയാളുടെ സിബിൽ സ്കോറും മുൻകാല സാമ്പത്തിക ചരിത്രവും മാത്രം പരിശോധിച്ചാൽ മതിയോ? അടുത്ത അഞ്ചോ പത്തോ വർഷത്തിനുള്ളിൽ അയാളുടെ തൊഴിലും വരുമാനവും തിരിച്ചടവ് ശേഷിയും എങ്ങനെ മാറുമെന്ന് മുൻകൂട്ടി വിലയിരുത്താൻ ബാങ്കുകൾക്ക് സാധിച്ചാലോ? വായ്പയെടുത്ത ഒരാൾ സാമ്പത്തിക പ്രതിസന്ധിയിലേക്ക് നീങ്ങുമ്പോൾ തിരിച്ചടവ് മുടങ്ങുന്നതിന് മുമ്പുതന്നെ ബാങ്കിന് സഹായിക്കാൻ കഴിഞ്ഞാലോ?


ഇന്ത്യയുടെ ബാങ്കിംഗ്, ഫിൻടെക് മേഖലകളിൽ ആർട്ടിഫിഷ്യൽ ഇന്റലിജൻസ് സൃഷ്ടിക്കേണ്ട അടുത്ത വലിയ മാറ്റത്തെക്കുറിച്ചുള്ള ഇത്തരം നിർദേശങ്ങളാണ് മുംബൈയിൽ നടന്ന ഇന്ത്യ–അമേരിക്ക ഉന്നതതല സമ്മേളനത്തിൽ കേരളത്തിൽ നിന്നുള്ള ബാങ്കിംഗ് വിദഗ്ധൻ കൃഷ്ണകുമാർ കെ.ടി. മുന്നോട്ടുവച്ചത്.
കേരളം ആസ്ഥാനമായി പ്രവർത്തിക്കുന്ന ഒലീവിയ ഗ്രാമീൺ ക്രെഡിറ്റ്സിന്റെ ചെയർമാനും മാനേജിംഗ് ഡയറക്ടറുമായ കൃഷ്ണകുമാർ കെ.ടി., മുംബൈയിലെ യു.എസ്. കോൺസുലേറ്റ് ജനറലിൽ ഒക്ടോബർ ഏഴിന് സംഘടിപ്പിച്ച ‘യു.എസ്.–ഇന്ത്യ സൂപ്പർ ഇന്റലിജൻസ് ലീഡർഷിപ്പ് ഡയലോഗ്’ സമ്മേളനത്തിലാണ് ക്ഷണിതാവായി പങ്കെടുത്തത്.
പേയ്മെന്റ്സ് കൗൺസിൽ ഓഫ് ഇന്ത്യ (PCI), ഫിൻടെക് കൺവെർജൻസ് കൗൺസിൽ (FCC) എന്നിവയുടെ സഹകരണത്തോടെ നടന്ന സമ്മേളനത്തിൽ അമേരിക്കൻ കോൺസുലേറ്റിന്റെയും റിസർവ് ബാങ്കിന്റെയും പ്രമുഖ ഫിൻടെക്, ധനകാര്യ സ്ഥാപനങ്ങളുടെയും പ്രതിനിധികൾ പങ്കെടുത്തു.
‘Scaling India’s Fintech Ecosystem’ എന്ന വിഷയത്തെ ആസ്പദമാക്കിയായിരുന്നു സമ്മേളനം.യു.എസ്. കോൺസുലേറ്റ് ജനറലിലെ യൂറി ആർ. ഫെഡ്കിവ്, റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ ചീഫ് ജനറൽ മാനേജർ കശ്യപ് ബാലകൃഷ്ണൻ, ഗൂഗിൾ പേ പ്രതിനിധി തപൻ മൽഹോത്ര, പേനിയർബൈ സിഇഒ ആനന്ദ് കുമാർ ബജാജ്, പിഡബ്ല്യുസി ഇന്ത്യ പാർട്ണർ വിവേക് ബൽഗാവി തുടങ്ങിയവർ പങ്കെടുത്തു.
ഡിജിറ്റൽ പേയ്മെന്റുകൾ, ബാങ്കിംഗ് സാങ്കേതികവിദ്യ, ആർട്ടിഫിഷ്യൽ ഇന്റലിജൻസ്, സാമ്പത്തിക ഉൾപ്പെടുത്തൽ, വായ്പാ റിസ്ക് മാനേജ്മെന്റ്, സാമ്പത്തിക സ്ഥിരത, ഇന്ത്യ–അമേരിക്ക സാങ്കേതിക സഹകരണം തുടങ്ങിയ വിഷയങ്ങളാണ് ചർച്ചയായത്.
ഓട്ടോമേഷൻ, AI, ഏജന്റിക് AI, സൂപ്പർ ഇന്റലിജൻസ് തുടങ്ങിയ സാങ്കേതിക മുന്നേറ്റങ്ങളുടെ പശ്ചാത്തലത്തിൽ ഇന്ത്യൻ ഫിൻടെക് മേഖലയുടെ ഭാവിയെക്കുറിച്ചും സമ്മേളനത്തിൽ ആശയവിനിമയം നടന്നു.
നിലവിൽ ബാങ്കുകളും ധനകാര്യ സ്ഥാപനങ്ങളും വായ്പ അനുവദിക്കുമ്പോൾ സിബിൽ സ്കോർ, മുൻകാല തിരിച്ചടവ് ചരിത്രം, ശമ്പളം, തൊഴിൽ, വരുമാനം, നിലവിലുള്ള സാമ്പത്തിക ബാധ്യതകൾ തുടങ്ങിയ വിവരങ്ങൾക്കാണ് പ്രധാന പരിഗണന നൽകുന്നത്.എന്നാൽ ഇവയിൽ ഭൂരിഭാഗവും ഒരു വ്യക്തിയുടെ ഭൂതകാലത്തെയും ഇപ്പോഴത്തെ സാമ്പത്തിക സാഹചര്യത്തെയും അടിസ്ഥാനമാക്കിയുള്ള വിലയിരുത്തലുകളാണ്.
ഭാവിയിൽ ആ വ്യക്തിയുടെ തൊഴിൽ, വരുമാനം, ചെലവ്, തിരിച്ചടവ് ശേഷി എന്നിവയിൽ സംഭവിക്കാനിടയുള്ള മാറ്റങ്ങൾ കൂടി വിലയിരുത്താൻ കഴിയുന്ന AI അധിഷ്ഠിത ക്രെഡിറ്റ് റിസ്ക് സംവിധാനങ്ങളാണ് വികസിപ്പിക്കേണ്ടതെന്ന് കൃഷ്ണകുമാർ നിർദേശിച്ചു.ഉദാഹരണത്തിന്, ഒരു ഐടി സ്ഥാപനത്തിൽ ജോലി ചെയ്യുന്ന വ്യക്തി ദീർഘകാല വായ്പയെടുക്കുമ്പോൾ ഇന്നത്തെ ശമ്പളവും ജോലിസ്ഥിരതയും മാത്രം പരിശോധിക്കുന്നത് മതിയാകണമെന്നില്ല.
അടുത്ത അഞ്ചോ പത്തോ വർഷത്തിനുള്ളിൽ AI, ഓട്ടോമേഷൻ തുടങ്ങിയ സാങ്കേതിക മാറ്റങ്ങൾ അയാളുടെ തൊഴിൽ മേഖലയെ എങ്ങനെ ബാധിച്ചേക്കാം എന്നതും പ്രസക്തമാണ്.അതുപോലെ, വാഹന സാങ്കേതികവിദ്യയിലെ മാറ്റങ്ങൾ ഇൻഷുറൻസ്, വാഹന അറ്റകുറ്റപ്പണി, അനുബന്ധ തൊഴിൽ മേഖലകൾ എന്നിവയെ എങ്ങനെ സ്വാധീനിച്ചേക്കാമെന്നതും ദീർഘകാല സാമ്പത്തിക വിലയിരുത്തലുകളിൽ പരിഗണിക്കേണ്ട വിഷയങ്ങളാണ്.
ഇത്തരത്തിലുള്ള പ്രവചനങ്ങൾ നൂറുശതമാനം കൃത്യമായിരിക്കണമെന്നില്ല. എന്നാൽ സാധ്യതയുള്ള സാമ്പത്തിക അപകടങ്ങൾ നേരത്തെ തിരിച്ചറിയാനും ഉത്തരവാദിത്തമുള്ള വായ്പാ തീരുമാനങ്ങൾ എടുക്കാനും സാങ്കേതികവിദ്യ സഹായിക്കുമെന്നാണ് കൃഷ്ണകുമാറിന്റെ നിലപാട്.
കൃഷ്ണകുമാർ മുന്നോട്ടുവച്ച മറ്റൊരു പ്രധാന ആശയം വായ്പ നൽകിയശേഷമുള്ള ഉപഭോക്തൃപരിചരണത്തെക്കുറിച്ചായിരുന്നു.പല ധനകാര്യ സ്ഥാപനങ്ങളും വായ്പ അനുവദിച്ചതിനുശേഷം ഇഎംഐ ഓർമ്മപ്പെടുത്തലുകൾ നൽകുന്നതിനും തിരിച്ചടവ് മുടങ്ങിയാൽ റിക്കവറി നടപടികളിലേക്ക് കടക്കുന്നതിനുമാണ് പ്രധാന പരിഗണന നൽകുന്നത്.എന്നാൽ വായ്പയെടുത്ത വ്യക്തിയുടെ സാമ്പത്തിക സ്ഥിതി ക്രമേണ മോശമാകുന്നുണ്ടോ എന്ന് തിരിച്ചറിയാനും പ്രശ്നം രൂക്ഷമാകുന്നതിന് മുമ്പ് ആവശ്യമായ സഹായം നൽകാനും ബാങ്കുകൾക്ക് കഴിയണം.
ഒരു ഉപഭോക്താവിന്റെ വരുമാനം കുറഞ്ഞാൽ, ജോലി നഷ്ടപ്പെട്ടാൽ, അനിവാര്യ ചെലവുകൾ വർധിച്ചാൽ, തിരിച്ചടവ് ശേഷിയിൽ സമ്മർദം രൂപപ്പെട്ടാൽ തുടങ്ങിയ സാഹചര്യങ്ങളിൽ മുൻകൂട്ടിയുള്ള മുന്നറിയിപ്പുകളും സാമ്പത്തിക മാർഗനിർദേശങ്ങളും നൽകുന്ന സംവിധാനമാണ് വേണ്ടത്.
വായ്പ തിരിച്ചുപിടിക്കാൻ മാത്രം സാങ്കേതികവിദ്യ ഉപയോഗിക്കുന്നതിന് പകരം, നല്ലൊരു വായ്പക്കാരൻ സാമ്പത്തിക പ്രതിസന്ധിയിലായി കിട്ടാക്കടക്കാരനായി മാറുന്നത് തടയാനാണ് AI കൂടുതൽ പ്രയോജനപ്പെടുത്തേണ്ടതാണന്ന് കൃഷ്ണകുമാർ നിർദേശിച്ചു.
ഉപഭോക്താവിന്റെ സാമ്പത്തിക വളർച്ചയെ ബാങ്കുകൾ എങ്ങനെ സമീപിക്കണമെന്നതിനെക്കുറിച്ചും കൃഷ്ണകുമാർ വിശദീകരിച്ചു. ഒരു വ്യക്തിക്ക് ശമ്പളവർധനയോ സ്ഥാനക്കയറ്റമോ ലഭിച്ചാൽ അയാൾക്ക് കൂടുതൽ വായ്പ നൽകാനുള്ള അവസരമായി മാത്രം ബാങ്ക് അതിനെ കാണരുത്.
പകരം, വർധിച്ച വരുമാനത്തിന്റെ ഒരു ഭാഗം ഉപയോഗിച്ച് നിലവിലുള്ള വായ്പയുടെ കാലാവധി കുറയ്ക്കാനാകുമോ, അധിക ഇഎംഐ അടയ്ക്കാനാകുമോ, പലിശഭാരം കുറയ്ക്കാനാകുമോ, സമ്പാദ്യം വർധിപ്പിക്കാനാകുമോ എന്നിങ്ങനെയുള്ള നിർദേശങ്ങൾ നൽകണം.
ഉദാഹരണത്തിന്, പത്ത് വർഷം ബാക്കിയുള്ള വായ്പ, വരുമാനവർധനയുടെ സഹായത്തോടെ ആറുവർഷത്തിനുള്ളിൽ തിരിച്ചടയ്ക്കാനുള്ള സാധ്യതയുണ്ടെങ്കിൽ അത് ഉപഭോക്താവിനെ അറിയിക്കാനാകണം. അതുപോലെ പുതിയ വാഹനമോ മറ്റ് വിലകൂടിയ ഉൽപ്പന്നങ്ങളോ വാങ്ങുമ്പോൾ ഇഎംഐ മാത്രം കണക്കാക്കാതെ ഇന്ധനം, പരിപാലനം, ഇൻഷുറൻസ്, മറ്റ് അനുബന്ധ ചെലവുകൾ എന്നിവയും പരിഗണിച്ചുള്ള സാമ്പത്തിക ആസൂത്രണത്തിന് സഹായിക്കണം.
ഇത്തരം സേവനങ്ങൾ ബാങ്കുകളെ വായ്പാ വിതരണ സ്ഥാപനങ്ങൾ എന്ന നിലയിൽനിന്ന് ഉപഭോക്താക്കളുടെ സാമ്പത്തിക വളർച്ചയിൽ
ഇന്ന് ബാങ്കിംഗ് മേഖലയിലെ പല നടപടികളും ഓട്ടോമേറ്റഡ് സംവിധാനങ്ങളിലൂടെയാണ് നടക്കുന്നത്. രേഖകൾ പരിശോധിക്കൽ, വായ്പാ അപേക്ഷകൾ പ്രോസസ് ചെയ്യൽ, ക്രെഡിറ്റ് സ്കോറിങ്, തിരിച്ചടവ് ഓർമ്മപ്പെടുത്തൽ തുടങ്ങിയവയിൽ AI ഉപയോഗിക്കുന്നുണ്ട്.
എന്നാൽ നിലവിലുള്ള വിവരങ്ങൾ പരിശോധിക്കുന്നതിൽനിന്ന് ഭാവിയിലെ സാധ്യതകൾ വിലയിരുത്തുന്നതിലേക്കാണ് സാങ്കേതികവിദ്യയുടെ അടുത്ത മുന്നേറ്റം ഉണ്ടാകേണ്ടതെന്ന് കൃഷ്ണകുമാർ അഭിപ്രായപ്പെട്ടു.
വരുമാന പ്രവണതകൾ, പണമൊഴുക്ക്, സാമ്പത്തിക ബാധ്യതകൾ, തൊഴിൽ മേഖലയിലെ മാറ്റങ്ങൾ, ഉപഭോക്താവിന്റെ സാമ്പത്തിക ലക്ഷ്യങ്ങൾ തുടങ്ങിയ ഘടകങ്ങൾ സംയോജിപ്പിച്ച് വ്യക്തിഗത സാമ്പത്തിക മാർഗനിർദേശങ്ങൾ നൽകുന്ന സംവിധാനങ്ങളാണ് വികസിപ്പിക്കേണ്ടത്.
ഇതിനായി ഉപഭോക്താവിന്റെ വ്യക്തമായ സമ്മതം, വിവരങ്ങളുടെ സ്വകാര്യത, ഡാറ്റാ സുരക്ഷ, നിയമാനുസൃതമായ വിവരശേഖരണം, AI തീരുമാനങ്ങളിലെ സുതാര്യത എന്നിവ ഉറപ്പാക്കേണ്ടതും പ്രധാനമാണ്.
മുൻകൂട്ടിയുള്ള സാമ്പത്തിക അപകടസാധ്യതാ വിലയിരുത്തലും സമയോചിതമായ ഉപഭോക്തൃസഹായവും ബാങ്കുകളുടെയും ബാങ്കിതര ധനകാര്യ സ്ഥാപനങ്ങളുടെയും കിട്ടാക്കടം നിയന്ത്രിക്കാൻ സഹായിക്കുമെന്നാണ് കൃഷ്ണകുമാറിന്റെ വിലയിരുത്തൽ. ഇത് പ്രത്യേകിച്ച് ചെറുകിട സംരംഭകർ, സ്വയംതൊഴിൽ ചെയ്യുന്നവർ, ഗ്രാമീണ കുടുംബങ്ങൾ, സ്ഥിരമല്ലാത്ത വരുമാനമുള്ളവർ തുടങ്ങിയ വിഭാഗങ്ങൾക്ക് പ്രയോജനകരമാകാം.
സാമ്പത്തിക പ്രതിസന്ധിയിലേക്ക് നീങ്ങുന്ന ഉപഭോക്താക്കളെ നേരത്തെ തിരിച്ചറിഞ്ഞ് സാമ്പത്തിക കൗൺസലിങ്, തിരിച്ചടവ് പുനഃക്രമീകരണം, സമ്പാദ്യ ആസൂത്രണം തുടങ്ങിയ അനുയോജ്യമായ സേവനങ്ങളിലേക്ക് നയിക്കുന്നതിലൂടെ കൂടുതൽ ഉത്തരവാദിത്തമുള്ള സാമ്പത്തിക ആവാസവ്യവസ്ഥ സൃഷ്ടിക്കാനാകും.
ഉപഭോക്താവിന്റെ സാമ്പത്തിക സുരക്ഷയും ധനകാര്യ സ്ഥാപനത്തിന്റെ സാമ്പത്തിക സുരക്ഷയും പരസ്പരം ബന്ധപ്പെട്ടിരിക്കുന്നുവെന്ന ആശയമാണ് ഈ സമീപനത്തിന്റെ അടിസ്ഥാനം.
കേരളം ആസ്ഥാനമായി പ്രവർത്തിക്കുന്ന ബാങ്കിതര ധനകാര്യ സ്ഥാപനമായ ഒലീവിയ ഗ്രാമീൺ ക്രെഡിറ്റ്സിന്റെ ചെയർമാനും മാനേജിംഗ് ഡയറക്ടറുമാണ് കൃഷ്ണകുമാർ കെ.ടി. ബാങ്കിംഗ്, ഫിനാൻഷ്യൽ സർവീസസ് മേഖലകളിൽ രണ്ട് പതിറ്റാണ്ടോളം പ്രവർത്തനപരിചയമുള്ള അദ്ദേഹം ഗ്രാമീണ ധനകാര്യ സേവനങ്ങൾ, സാമ്പത്തിക ഉൾപ്പെടുത്തൽ, സംരംഭകത്വ വികസനം തുടങ്ങിയ മേഖലകളിലും പ്രവർത്തിച്ചുവരുന്നു.
Discover key insights from Kerala banking expert Krishnakumar K.T. at the US-India Fintech Dialogue on transforming loan assessment, predictive AI credit risk, and customer-first banking.


