

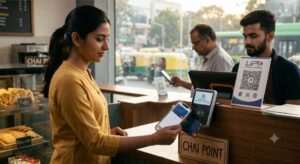



ആപ്പിളിന്റെ ഡിജിറ്റൽ പേയ്മെന്റ് സേവനമായ ‘ആപ്പിൾ പേ’ ഇന്ത്യയിൽ അവതരിപ്പിച്ചെങ്കിലും, ഇന്ത്യയിലെ ഡിജിറ്റൽ പേയ്മെന്റ് വിപണിയിൽ ആധിപത്യം പുലർത്തുന്ന യു.പി.ഐയ്ക്ക് പകരക്കാരനായിട്ടല്ല, മറിച്ച് കാർഡ് ഇടപാടുകൾ കൂടുതൽ സുരക്ഷിതവും എളുപ്പവുമാക്കാനാണ് ഇത് എത്തിയിരിക്കുന്നത്. പ്രാരംഭഘട്ടത്തിൽ ആക്സിസ് ബാങ്കിന്റെ ക്രെഡിറ്റ് കാർഡുകൾ ഉപയോഗിച്ചുകൊണ്ട് ഐഫോൺ, ആപ്പിൾ വാച്ച് ഉപയോക്താക്കൾക്ക് കോൺടാക്ട്ലെസ് പേയ്മെന്റുകൾ നടത്താൻ ഇതിലൂടെ സാധിക്കും.

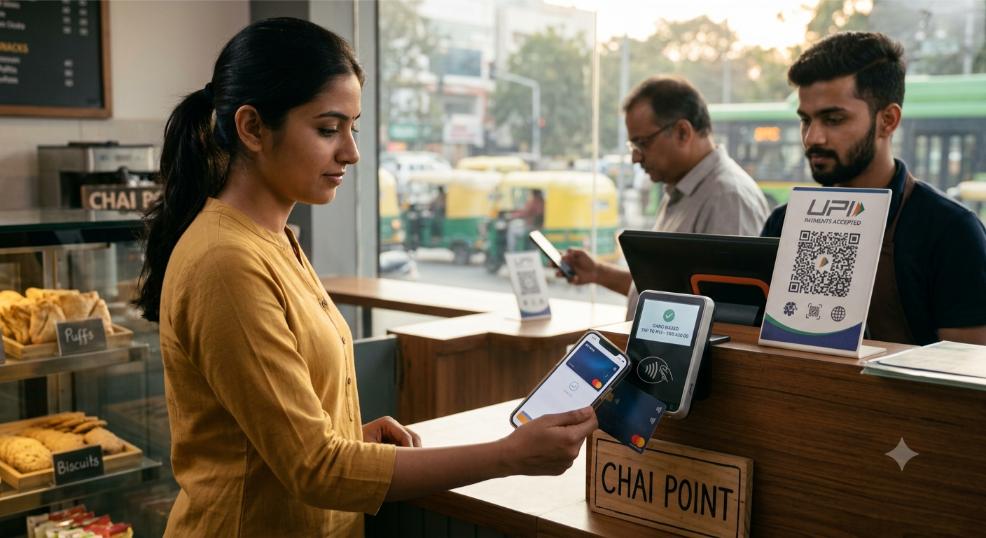
എന്നാൽ മറ്റ് വിദേശ രാജ്യങ്ങളെപ്പോലെ ഇന്ത്യയിൽ ഐഫോണിന്റെ എൻ.എഫ്.സി ഹാർഡ്വെയർ ആക്സസ് ചെയ്യാൻ തേർഡ്-പാർട്ടി ആപ്പുകൾക്ക് ആപ്പിൾ അനുമതി നൽകാത്തതിനാൽ, ഗൂഗിൾ പേയോ ഫോൺപേയോ പോലുള്ള ആപ്പുകൾക്ക് ഐഫോണിൽ ‘യൂ.പി.ഐ ടാപ് ആൻഡ് പേ’ സേവനം നൽകാൻ തടസ്സമുണ്ട്. കൂടാതെ, ആപ്പിൾ വാച്ചിൽ തദ്ദേശീയമായി യു.പി.ഐ ഉപയോഗിക്കാനുള്ള സംവിധാനമില്ലാത്തതിനാൽ, ആപ്പിൾ വാച്ച് വഴിയുള്ള കോൺടാക്ട്ലെസ് പേയ്മെന്റുകൾ ഐഫോൺ ഉപയോക്താക്കൾക്ക് വലിയ നേട്ടമായി മാറും.
സാമ്പത്തിക ഘടന പരിശോധിക്കുമ്പോൾ, ഒക്ടോബർ 15 മുതൽ 2,000 രൂപയ്ക്ക് മുകളിലുള്ള ചില യു.പി.ഐ വ്യാപാരി ഇടപാടുകൾക്ക് 0.4 ശതമാനം എം.ഡി.ആർ (MDR) ഫീസ് ബാധകമാകുമ്പോൾ, ആപ്പിൾ പേ സാധാരണ ക്രെഡിറ്റ് കാർഡ് ഇടപാട് ശൃംഖലയെയാണ് (Card networks) ആശ്രയിക്കുന്നത്. അതേസമയം, റിസർവ് ബാങ്കിന്റെ ഡിജിറ്റൽ പേയ്മെന്റ് ചട്ടങ്ങൾ പ്രകാരം ഫെയ്സ് ഐഡി (Face ID) വഴിയുള്ള ബയോമെട്രിക് പ്രാമാണീകരണം സാധ്യമാകുന്നത് ആപ്പിൾ പേയുടെ ഉപയോഗം കൂടുതൽ സുഗമമാക്കുന്നു.
ക്യു.ആർ കോഡ് വഴിയുള്ള പണമടയ്ക്കലുകളും വ്യക്തികൾ തമ്മിലുള്ള കൈമാറ്റങ്ങളും ഉൾപ്പെടെയുള്ള ദൈനംദിന ഇടപാടുകൾ പതിവുപോലെ യു.പി.ഐയിലൂടെ തുടരുമെങ്കിലും, കോൺടാക്ട്ലെസ് ടെർമിനലുകളിൽ അതിവേഗത്തിലുള്ള പേയ്മെന്റുകൾക്കായി ഐഫോൺ ഉപയോക്താക്കൾക്ക് ആപ്പിൾ പേ ഒരു മികച്ച വഴിയായി മാറും.
As Apple Pay launches in India with Axis Bank cards, discover how it compares with UPI and what iPhone users gain through seamless NFC and Apple Watch payments.


